Domain türklinkenshop.de kaufen?
Wir ziehen mit dem Projekt
türklinkenshop.de um.
Sind Sie am Kauf der Domain
türklinkenshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain türklinkenshop.de kaufen?
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion in einer Gesellschaft?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen einschränken oder erleichtern. Restriktive Richtlinien können dazu führen, dass Menschen mit niedrigem Einkommen oder schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten und somit ausgeschlossen werden. Lockerere Richtlinien hingegen können die finanzielle Inklusion fördern, indem sie mehr Menschen den Zugang zu Finanzdienstleistungen ermöglichen. **
Wie können Bankdienstleistungen die finanzielle Inklusion in Entwicklungsländern fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzdienstleistungen für Menschen in ländlichen Gebieten verbessern. Dies kann durch den Ausbau von Filialen und die Einführung von mobilen Bankdiensten erreicht werden. Darüber hinaus können Banken Schulungen und Bildungsprogramme anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch Mikrokredite und andere Finanzprodukte anbieten, um Kleinunternehmern und Landwirten den Zugang zu Kapital zu erleichtern und ihre wirtschaftliche Entwicklung zu fördern. **
Ähnliche Suchbegriffe für Finanzielle Inklusion
Top-Angebote
Produkte zum Begriff Finanzielle Inklusion:
-
Antikeimfolie TürgriffeMaße 10 x 8 cm Die LOGIS GRIPS® Antikeimfolie wirkt als „Schutzschild“. Durch die besondere Kombination aus hoher Porendichtigkeit und einer spezifisch kalibrierten Oberflächenspannung wird die Ansiedlung von Viren und Bakterien deutlich erschwert. Hierdurch wird von vorneherein eine Oberflächenkontamination wesentlich vermindert, was kein anderes uns bekanntes Wettbewerbsprodukt darstellen kann. Reduziert das Infektionsrisiko Versiegelt Oberflächen und macht >99,98% aller behüllten Viren und Bakterien unschädlich Transparente, selbstklebende Folie Schützt Oberflächen dauerhaft Leicht aufbringbar, auch auf unebenen Oberflächen und Griffen Haltbarkeit bis zu einem Jahr Wirksamkeit getestet und bestätigt von EUROVIR® Hygiene LaborApplikationsfelder: Alle Oberflächen mit denen Kunden, Mitarbeiter oder Ware in Berührung kommen Gebäude (Büros, Hotels): Türgriffe, Handläufe, Schreibtische, Konferenztische, Ablagen, Transporttische und Tabletts, Schränke, Tresen und Empfang Produktion: Werkzeuge, Touchscreens, Tische Gastronomie: Türgriffe und Tresen Einzelhandel: Einkaufswagengriffe, Türkontakte (z.B. Kühlregale), Regale, Warenlager, Touchscreens Öffentliche Verkehrsmittel: Haltestangen und griffe, Touchscreens Flugzeuge und Bahn: Klapptische, Trolleys, Transportkisten, Sicherheitscheck Transport & Logistik: LKW Transport, Paketzusteller, Pharma --/Kosmetiktransport, Lagerflächen, RegaleTechnische Daten (Folie) Dicke ohne Schutzpapier und Klebstoff: 0,070 mm Verklebt auf Stahl, kein messbarer Schrumpf in Querrichtung, in Laufrichtung max. 0,2 mm Temperaturbeständigkeit: Verklebt auf Aluminium, 50° C bis +90° C Lösemittel/Chemikalienbeständigkeit: Bei Raumtemperatur, 72h nach Verklebung auf Aluminium, kurzzeitig beständig gegen die meisten Öle, Fette, Kraftstoffe, aliphatische Lösungsmittel, schwache Säuren, Salze und Alkalien. Klebkraft: nach 24h, rostfreier Stahl) 8 N/25 mm Reißfestigkeit DIN EN ISO 527: Längs: > 19 Mpa , Quer: > 19 Mpa Reißdehnung DIN EN ISO 527: Längs: > 130%, Quer: > 150% Lagerfähigkeit: 2 Jahre Verklebungstemperatur: > +8 C Maximale Haltbarkeit bei fachgerechter Verarbeitung bei vertikaler Außenbewitterung: max. 18 - 24 Monate (Ersatz nach 12 Monaten für max. Wirksamkeit ermpfohlen) Entfernbarkeit: Innerhalb von 3 Jahren von den meisten Oberflächen rückstandsfrei entfernbarWarnhinweis: Produkt ist ggf. brennbar. Trocken und kühl lagern. Nicht in Reichweite von Kindern aufbewahren. Nicht verschlucken. Nicht mit Schleimhäute und Lebensmitteln in Kontakt bringen. Nicht für Textilien, Polster oder Teppiche geeignet. Der Hersteller übernimmt keine Haftung für Schäden, die durch ungeeignete, unsachgemäße oder fehlerhafte Lagerung, Verwendung oder Behandlung durch den Verbraucher oder natürliche Abnutzung entstehen, sofern die Schäden nicht vom Hersteller zu vertreten sind.23,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion von Haushalten mit niedrigem Einkommen?
Kreditvergaberichtlinien können Haushalte mit niedrigem Einkommen benachteiligen, da sie oft strenge Anforderungen haben, die diese nicht erfüllen können. Dies führt dazu, dass diese Haushalte keinen Zugang zu Finanzierungsmöglichkeiten haben und somit von der finanziellen Inklusion ausgeschlossen sind. Lockerung der Richtlinien und Einführung von alternativen Kreditmodellen könnten die finanzielle Inklusion dieser Haushalte verbessern. **
-
Wie können Finanzdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Finanzdienstleistungen können dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern, indem sie den Zugang zu Bankkonten, Krediten und Versicherungen erleichtern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzprodukten können Finanzdienstleister auch Kleinunternehmern und Menschen mit niedrigem Einkommen helfen, wirtschaftlich aktiv zu werden. Mobile Banking und digitale Zahlungssysteme ermöglichen es auch Menschen in ländlichen Gebieten, auf Finanzdienstleistungen zuzugreifen, die zuvor schwer erreichbar waren. Darüber hinaus können Finanzdienstleistungen Schulungen und Beratung anbieten, um die finanzielle Bildung und Kompetenz in Entwicklungsländern zu verbessern. **
-
Wie können Bankdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzprodukten und -dienstleistungen für Menschen in ländlichen und abgelegenen Gebieten verbessern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzierungsmöglichkeiten können Banken dazu beitragen, dass Kleinunternehmer und Landwirte in Entwicklungsländern Zugang zu Kapital erhalten. Zudem können Banken Schulungen und Beratungsdienste anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch digitale Finanzdienstleistungen wie mobile Zahlungen und Geldtransfers anbieten, um den Zugang zu Finanzdienstleistungen für Menschen ohne Bankkonto zu erleichtern. **
-
Was sind die Vor- und Nachteile von Bargeld im Vergleich zu anderen Zahlungsmethoden in Bezug auf Sicherheit, Datenschutz, finanzielle Disziplin und finanzielle Inklusion?
Bargeld bietet den Vorteil der Anonymität und schützt die Privatsphäre, da keine persönlichen Daten preisgegeben werden. Allerdings ist Bargeld anfällig für Diebstahl und Verlust, was zu finanziellen Verlusten führen kann. Im Vergleich zu anderen Zahlungsmethoden erfordert Bargeld eine gewisse finanzielle Disziplin, da es leichter ist, den Überblick über Ausgaben zu verlieren. Auf der anderen Seite kann Bargeld für Menschen ohne Zugang zu Bankkonten oder Kreditkarten eine wichtige Rolle bei der finanziellen Inklusion spielen, da es eine universell akzeptierte Zahlungsmethode ist. **
Wie können Geldinstitute dazu beitragen, die finanzielle Inklusion von benachteiligten Bevölkerungsgruppen zu fördern?
Geldinstitute können spezielle Finanzprodukte für benachteiligte Bevölkerungsgruppen anbieten, wie z.B. Mikrokredite oder Sparkonten mit niedrigen Mindesteinlagen. Sie können auch Finanzbildungskurse anbieten, um das Finanzwissen und die finanzielle Kompetenz dieser Gruppen zu stärken. Zudem können Geldinstitute Partnerschaften mit gemeinnützigen Organisationen eingehen, um den Zugang zu Finanzdienstleistungen in entlegenen oder benachteiligten Gebieten zu verbessern. **
Wie beeinflussen die Kriterien für die Kreditvergabe die finanzielle Inklusion in der Gesellschaft?
Die Kriterien für die Kreditvergabe können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen erschweren. Wenn die Kriterien zu restriktiv sind, können Menschen mit niedrigem Einkommen oder schlechter Bonität ausgeschlossen werden. Eine flexible und inklusive Kreditvergabe kann hingegen dazu beitragen, dass mehr Menschen Zugang zu finanziellen Dienstleistungen erhalten und somit die finanzielle Inklusion in der Gesellschaft fördern. **
Top-Angebote
Produkte zum Begriff Finanzielle Inklusion:
-
Übungsheft mit Aufklebern zur InklusionMöchtest du das Aufteilen in Mengen (Teilen mit Rest und ohne) üben? Dann fülle dieses fröhliche, bunte Mathematik-Übungsheft aus, das dir auf spielerische Weise hilft, das Dividieren zu trainieren und die Grundlagen der Mathematik in der Grundschule zu festigen. In dem Heft erwarten dich jede Menge Illustrationen, abwechslungsreiche Matheaufgaben und Belohnungssticker. Bei der Zusammenstellung haben die Fachleute außerdem darauf geachtet, dass das spielerische Lernen und das Üben zu Hause zu einem echten Erlebnis werden. Die ideale Wahl für Grundschulkinder, um das Dividieren zu üben, zu wiederholen, Fertigkeiten auszubauen und Freude an der Mathematik zu entwickeln.3,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
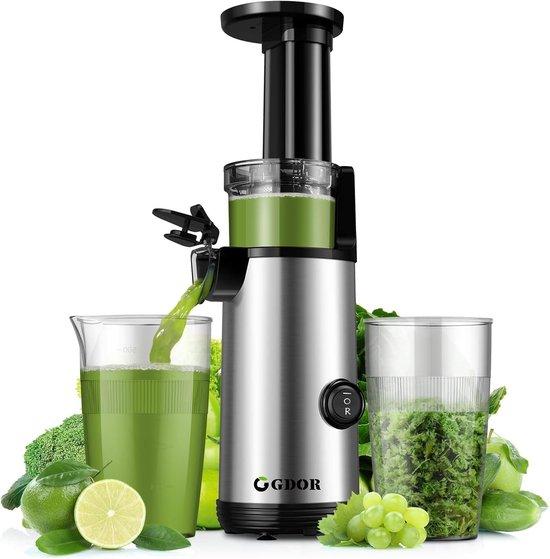
Langsamer Saft für Obst und Gemüse, hoher Saft, kraftvoller und leiser Saft, 600 ml, BPA-frei, leicht zu reinigen, InklusionDank der innovativen langsamen Pressen-System, kann dieser Saftpresse maximal Saft aus allen Ihren Zutaten zu erhalten. Sie erhalten nicht nur mehr Saft, sondern auch eine reichere Anzahl von Nährstoffen und Vitaminen in Ihrem Glas, während es weniger Zellstoff und Abfall übrig. Mit einer Kapazität von 600 ml ist dieser Saftentsafter perfekt für kleine und große Mengen Saft. Das BPA-freie Material sorgt dafür, dass Sie mit einem unruhigen Herzen gesund genießen können.616,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antikeimfolie TürgriffeMaße 10 x 8 cm Die LOGIS GRIPS® Antikeimfolie wirkt als „Schutzschild“. Durch die besondere Kombination aus hoher Porendichtigkeit und einer spezifisch kalibrierten Oberflächenspannung wird die Ansiedlung von Viren und Bakterien deutlich erschwert. Hierdurch wird von vorneherein eine Oberflächenkontamination wesentlich vermindert, was kein anderes uns bekanntes Wettbewerbsprodukt darstellen kann. Reduziert das Infektionsrisiko Versiegelt Oberflächen und macht >99,98% aller behüllten Viren und Bakterien unschädlich Transparente, selbstklebende Folie Schützt Oberflächen dauerhaft Leicht aufbringbar, auch auf unebenen Oberflächen und Griffen Haltbarkeit bis zu einem Jahr Wirksamkeit getestet und bestätigt von EUROVIR® Hygiene LaborApplikationsfelder: Alle Oberflächen mit denen Kunden, Mitarbeiter oder Ware in Berührung kommen Gebäude (Büros, Hotels): Türgriffe, Handläufe, Schreibtische, Konferenztische, Ablagen, Transporttische und Tabletts, Schränke, Tresen und Empfang Produktion: Werkzeuge, Touchscreens, Tische Gastronomie: Türgriffe und Tresen Einzelhandel: Einkaufswagengriffe, Türkontakte (z.B. Kühlregale), Regale, Warenlager, Touchscreens Öffentliche Verkehrsmittel: Haltestangen und griffe, Touchscreens Flugzeuge und Bahn: Klapptische, Trolleys, Transportkisten, Sicherheitscheck Transport & Logistik: LKW Transport, Paketzusteller, Pharma --/Kosmetiktransport, Lagerflächen, RegaleTechnische Daten (Folie) Dicke ohne Schutzpapier und Klebstoff: 0,070 mm Verklebt auf Stahl, kein messbarer Schrumpf in Querrichtung, in Laufrichtung max. 0,2 mm Temperaturbeständigkeit: Verklebt auf Aluminium, 50° C bis +90° C Lösemittel/Chemikalienbeständigkeit: Bei Raumtemperatur, 72h nach Verklebung auf Aluminium, kurzzeitig beständig gegen die meisten Öle, Fette, Kraftstoffe, aliphatische Lösungsmittel, schwache Säuren, Salze und Alkalien. Klebkraft: nach 24h, rostfreier Stahl) 8 N/25 mm Reißfestigkeit DIN EN ISO 527: Längs: > 19 Mpa , Quer: > 19 Mpa Reißdehnung DIN EN ISO 527: Längs: > 130%, Quer: > 150% Lagerfähigkeit: 2 Jahre Verklebungstemperatur: > +8 C Maximale Haltbarkeit bei fachgerechter Verarbeitung bei vertikaler Außenbewitterung: max. 18 - 24 Monate (Ersatz nach 12 Monaten für max. Wirksamkeit ermpfohlen) Entfernbarkeit: Innerhalb von 3 Jahren von den meisten Oberflächen rückstandsfrei entfernbarWarnhinweis: Produkt ist ggf. brennbar. Trocken und kühl lagern. Nicht in Reichweite von Kindern aufbewahren. Nicht verschlucken. Nicht mit Schleimhäute und Lebensmitteln in Kontakt bringen. Nicht für Textilien, Polster oder Teppiche geeignet. Der Hersteller übernimmt keine Haftung für Schäden, die durch ungeeignete, unsachgemäße oder fehlerhafte Lagerung, Verwendung oder Behandlung durch den Verbraucher oder natürliche Abnutzung entstehen, sofern die Schäden nicht vom Hersteller zu vertreten sind.23,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion in einer Gesellschaft?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen einschränken oder erleichtern. Restriktive Richtlinien können dazu führen, dass Menschen mit niedrigem Einkommen oder schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten und somit ausgeschlossen werden. Lockerere Richtlinien hingegen können die finanzielle Inklusion fördern, indem sie mehr Menschen den Zugang zu Finanzdienstleistungen ermöglichen. **
-
Wie können Bankdienstleistungen die finanzielle Inklusion in Entwicklungsländern fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzdienstleistungen für Menschen in ländlichen Gebieten verbessern. Dies kann durch den Ausbau von Filialen und die Einführung von mobilen Bankdiensten erreicht werden. Darüber hinaus können Banken Schulungen und Bildungsprogramme anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch Mikrokredite und andere Finanzprodukte anbieten, um Kleinunternehmern und Landwirten den Zugang zu Kapital zu erleichtern und ihre wirtschaftliche Entwicklung zu fördern. **
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion von Haushalten mit niedrigem Einkommen?
Kreditvergaberichtlinien können Haushalte mit niedrigem Einkommen benachteiligen, da sie oft strenge Anforderungen haben, die diese nicht erfüllen können. Dies führt dazu, dass diese Haushalte keinen Zugang zu Finanzierungsmöglichkeiten haben und somit von der finanziellen Inklusion ausgeschlossen sind. Lockerung der Richtlinien und Einführung von alternativen Kreditmodellen könnten die finanzielle Inklusion dieser Haushalte verbessern. **
-
Wie können Finanzdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Finanzdienstleistungen können dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern, indem sie den Zugang zu Bankkonten, Krediten und Versicherungen erleichtern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzprodukten können Finanzdienstleister auch Kleinunternehmern und Menschen mit niedrigem Einkommen helfen, wirtschaftlich aktiv zu werden. Mobile Banking und digitale Zahlungssysteme ermöglichen es auch Menschen in ländlichen Gebieten, auf Finanzdienstleistungen zuzugreifen, die zuvor schwer erreichbar waren. Darüber hinaus können Finanzdienstleistungen Schulungen und Beratung anbieten, um die finanzielle Bildung und Kompetenz in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzielle Inklusion
-
Wie können Bankdienstleistungen dazu beitragen, die finanzielle Inklusion in Entwicklungsländern zu fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzprodukten und -dienstleistungen für Menschen in ländlichen und abgelegenen Gebieten verbessern. Durch die Bereitstellung von Mikrokrediten und anderen Finanzierungsmöglichkeiten können Banken dazu beitragen, dass Kleinunternehmer und Landwirte in Entwicklungsländern Zugang zu Kapital erhalten. Zudem können Banken Schulungen und Beratungsdienste anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch digitale Finanzdienstleistungen wie mobile Zahlungen und Geldtransfers anbieten, um den Zugang zu Finanzdienstleistungen für Menschen ohne Bankkonto zu erleichtern. **
-
Was sind die Vor- und Nachteile von Bargeld im Vergleich zu anderen Zahlungsmethoden in Bezug auf Sicherheit, Datenschutz, finanzielle Disziplin und finanzielle Inklusion?
Bargeld bietet den Vorteil der Anonymität und schützt die Privatsphäre, da keine persönlichen Daten preisgegeben werden. Allerdings ist Bargeld anfällig für Diebstahl und Verlust, was zu finanziellen Verlusten führen kann. Im Vergleich zu anderen Zahlungsmethoden erfordert Bargeld eine gewisse finanzielle Disziplin, da es leichter ist, den Überblick über Ausgaben zu verlieren. Auf der anderen Seite kann Bargeld für Menschen ohne Zugang zu Bankkonten oder Kreditkarten eine wichtige Rolle bei der finanziellen Inklusion spielen, da es eine universell akzeptierte Zahlungsmethode ist. **
-
Wie können Geldinstitute dazu beitragen, die finanzielle Inklusion von benachteiligten Bevölkerungsgruppen zu fördern?
Geldinstitute können spezielle Finanzprodukte für benachteiligte Bevölkerungsgruppen anbieten, wie z.B. Mikrokredite oder Sparkonten mit niedrigen Mindesteinlagen. Sie können auch Finanzbildungskurse anbieten, um das Finanzwissen und die finanzielle Kompetenz dieser Gruppen zu stärken. Zudem können Geldinstitute Partnerschaften mit gemeinnützigen Organisationen eingehen, um den Zugang zu Finanzdienstleistungen in entlegenen oder benachteiligten Gebieten zu verbessern. **
-
Wie beeinflussen die Kriterien für die Kreditvergabe die finanzielle Inklusion in der Gesellschaft?
Die Kriterien für die Kreditvergabe können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen erschweren. Wenn die Kriterien zu restriktiv sind, können Menschen mit niedrigem Einkommen oder schlechter Bonität ausgeschlossen werden. Eine flexible und inklusive Kreditvergabe kann hingegen dazu beitragen, dass mehr Menschen Zugang zu finanziellen Dienstleistungen erhalten und somit die finanzielle Inklusion in der Gesellschaft fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.